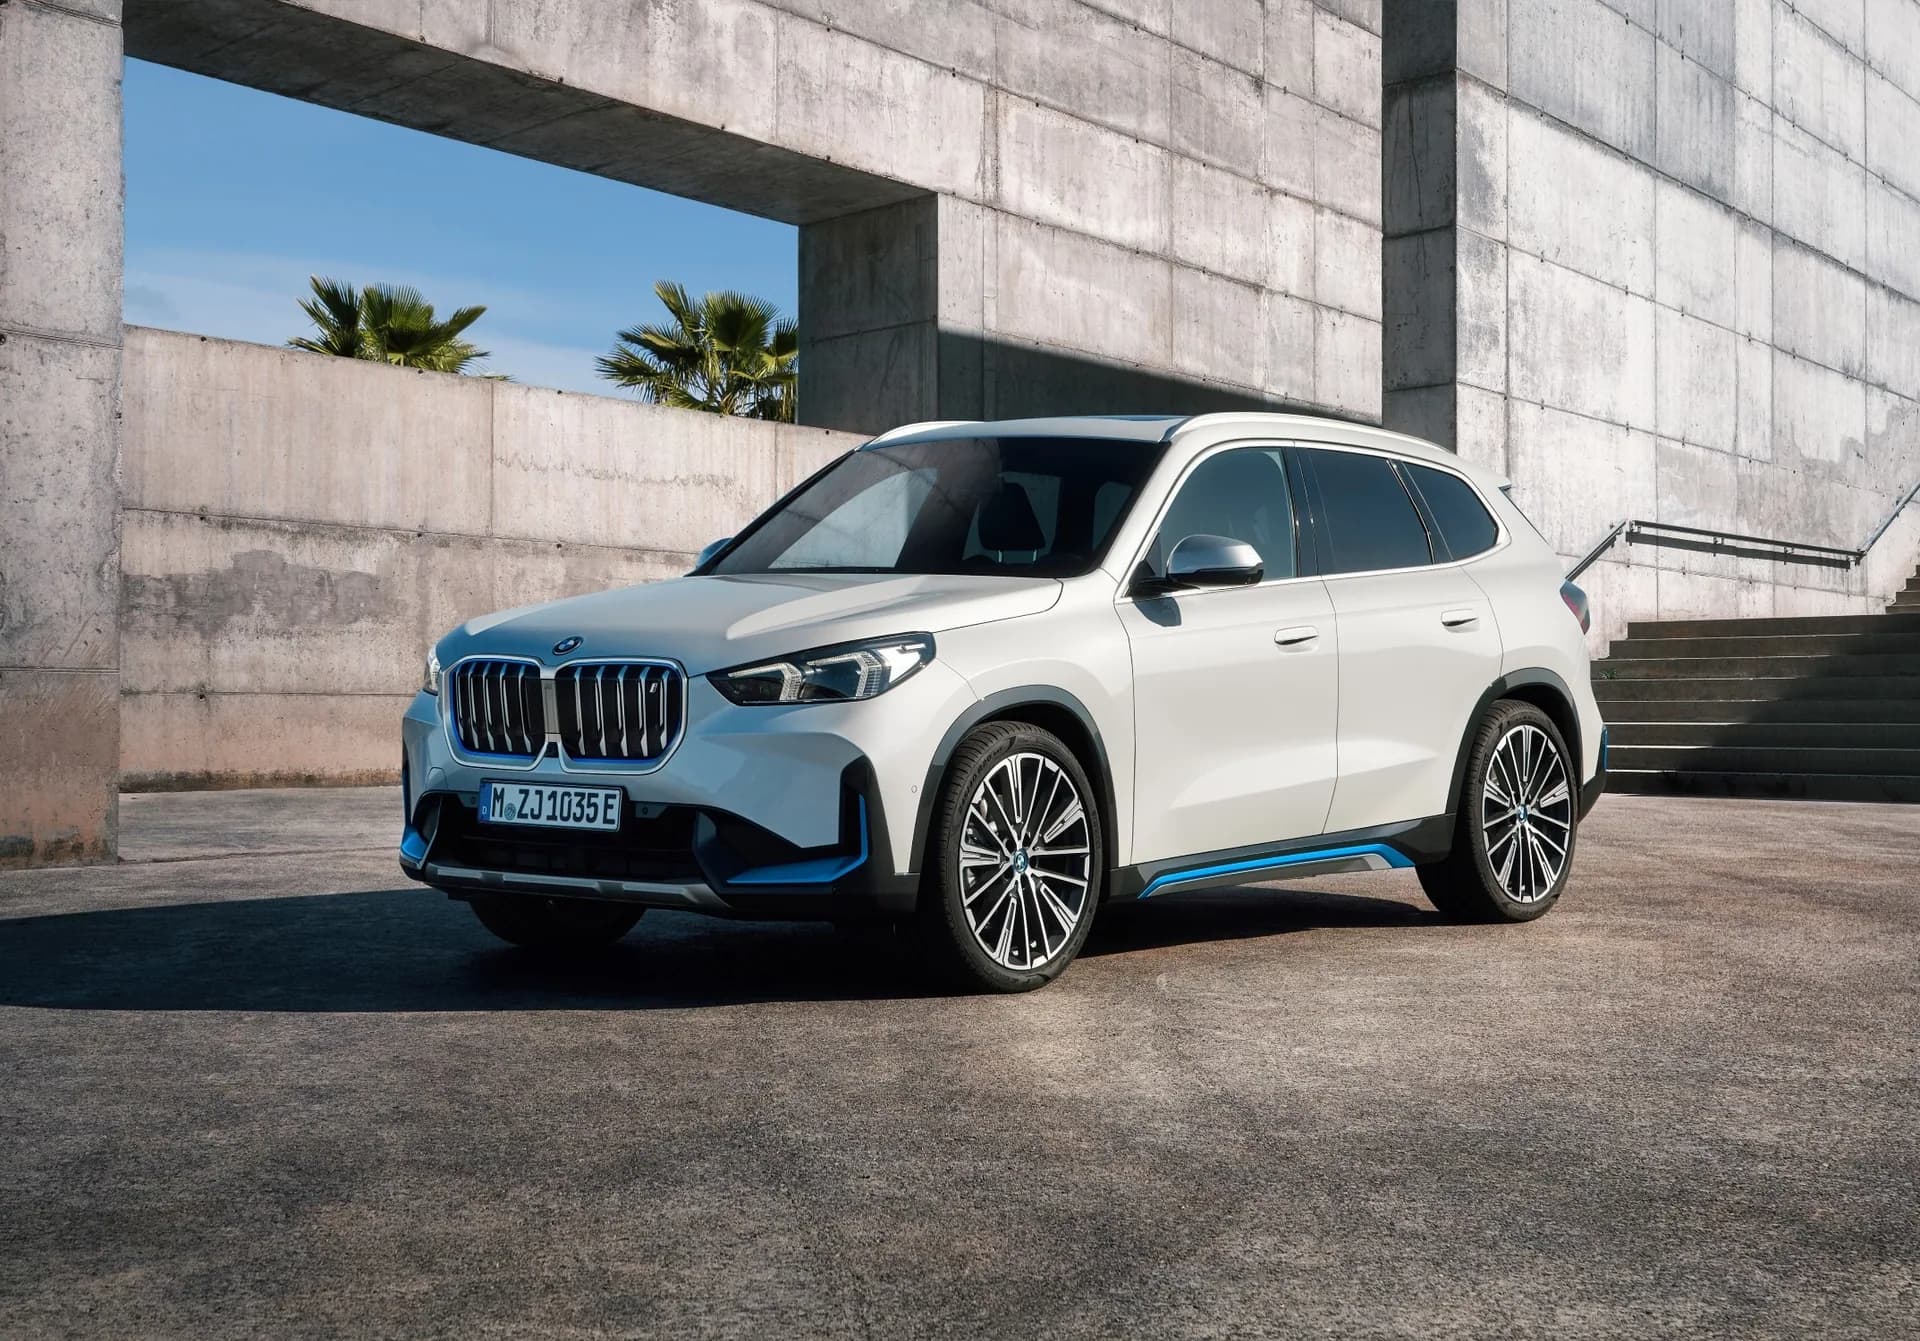
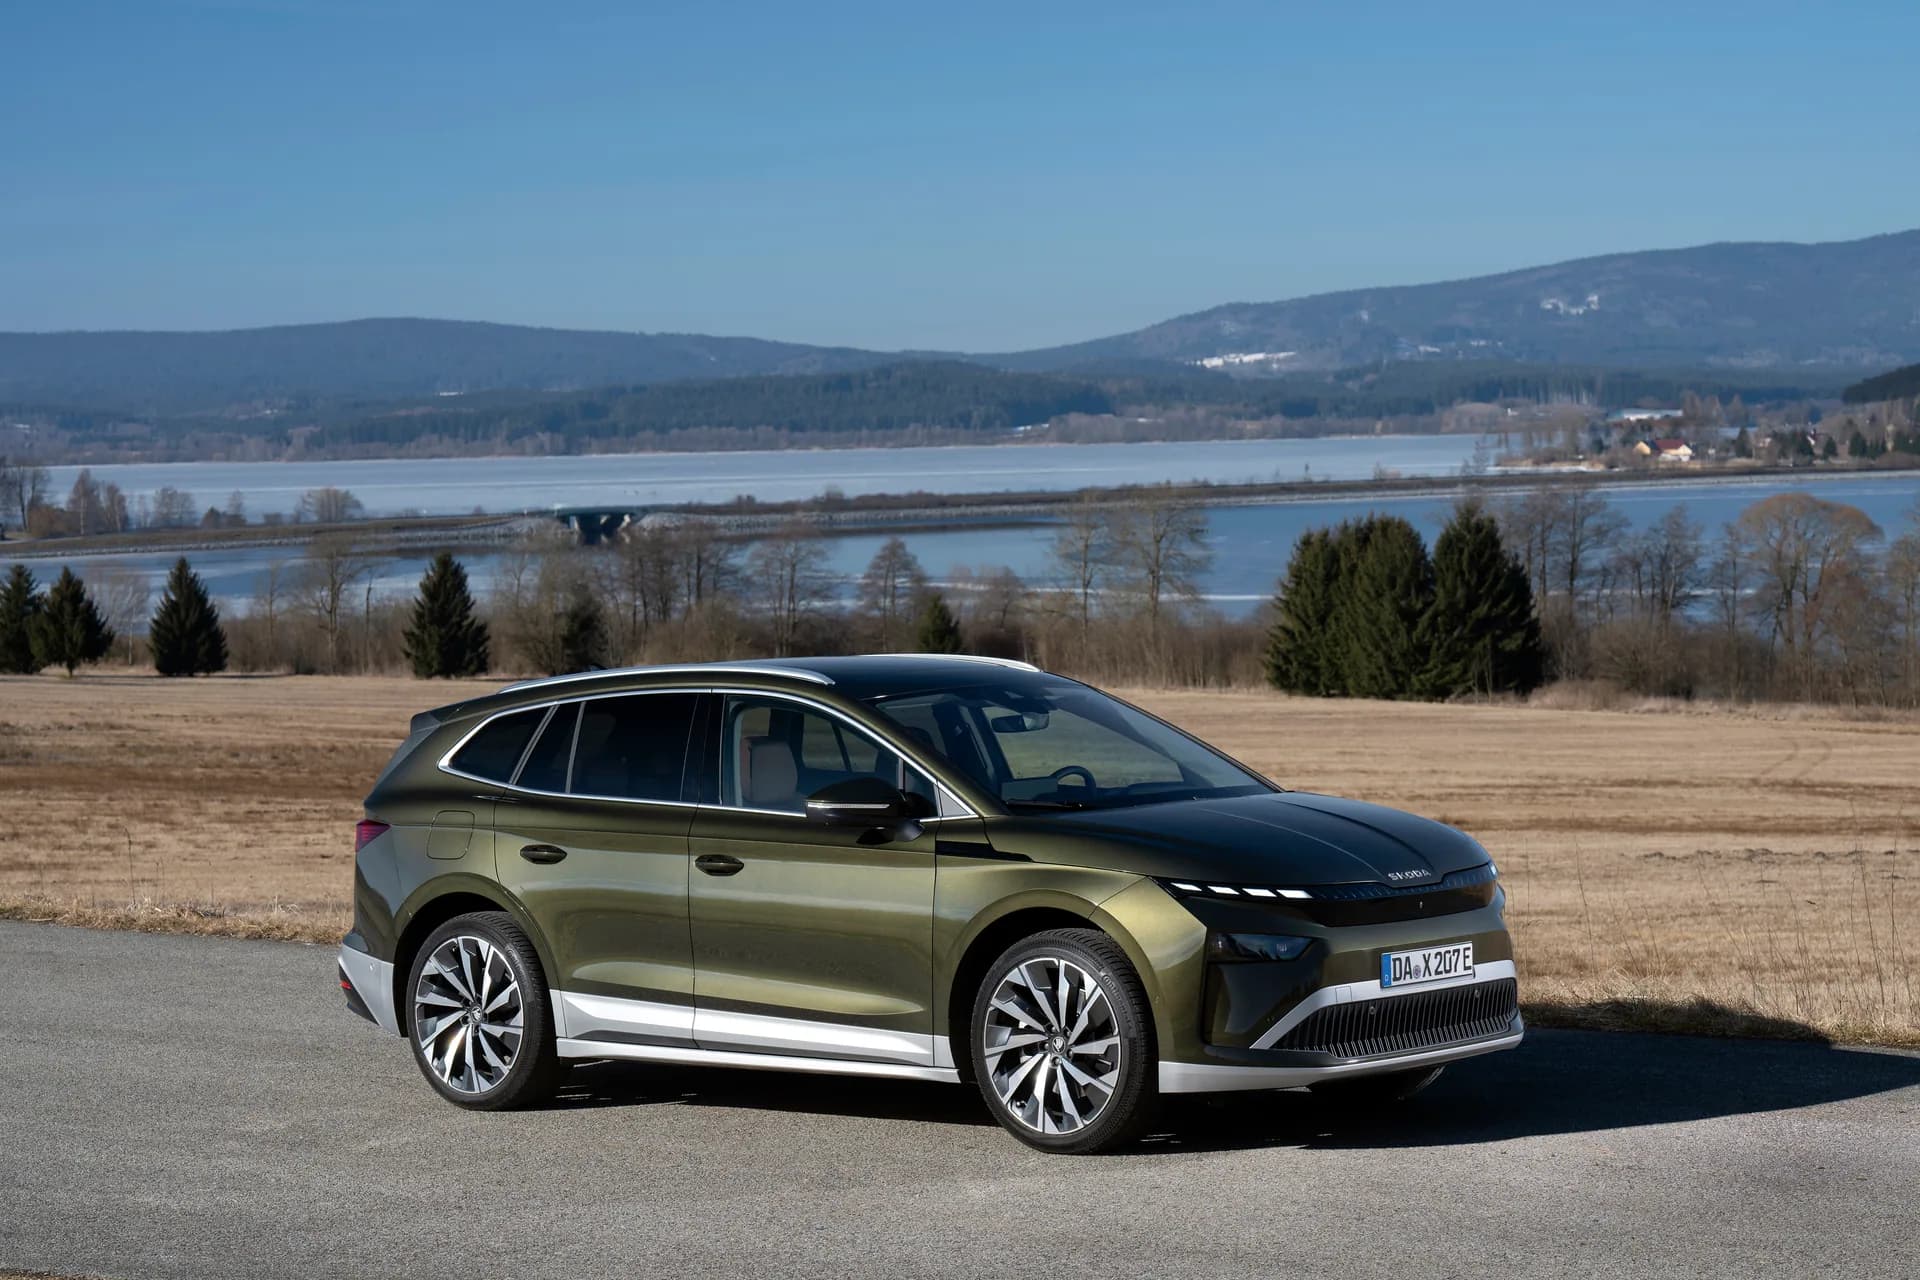
Privatleasing er billigst over tre år, hvis bilen ellers ville have tabt mere end 32–39 % af nyprisen i værdi. I vores regneeksempler med Skoda Enyaq, BMW iX1 og Toyota bZ4X koster leasing 154.000–172.000 kr. over 36 måneder. Køb med billån koster 135.000–164.000 kr., hvis bilen taber 30 % i værdi, men 180.000–219.000 kr., hvis den følger FDM's tommelfingerregel om 15 % værditab om året.
Svaret afhænger altså af ét tal, som ingen kender på forhånd: hvad bilen er værd om tre år. Nedenfor kan du se regnestykkerne, hvordan rente og førstegangsydelse flytter dem, og FDM's regler for at kende et godt leasingtilbud. Vil du regne på dit eget tilbud, så brug leasingberegneren.
Kort svar: hvornår leasing, og hvornår køb?
| Din situation | Bedste valg | Hvorfor |
|---|
| Du skifter bil hvert tredje år | Leasing, hvis tilbuddet er godt | Du slipper for risikoen for et stort værditab |
| Du beholder bilen i fem år eller mere | Køb | Ifølge FDM har leasing typisk været dyrere end at købe og beholde bilen i mange år |
| Du kører meget, eller dit kørselsbehov kan ændre sig | Køb | Ekstra kilometer i leasing koster, og ændringer er dyre |
| Du har ikke 20 % til udbetaling | Leasing | Førstegangsydelsen er ofte lavere end en udbetaling |
| Du kan betale kontant eller låne billigt | Køb | Uden renteudgift skal værditabet være stort, før leasing vinder |
Regneeksempler: tre elbiler over 36 måneder
Vi har sammenlignet tre leasingtilbud, som FDM har regnet igennem i 2026, med at købe samme bil med billån og sælge den efter tre år. Alle tre biler koster det samme som på vores modelsider.
Forudsætninger:
- 15.000 km om året i 36 måneder.
- Leasing: FDM's samlede pris for hele perioden inklusive førstegangsydelse, stiftelse og tilbageleveringsgebyr. Service er med.
- Køb: Listepris, 20 % i udbetaling og et billån på resten over fem år til 6 % i årlige omkostninger (ÅOP). Bilen sælges efter tre år, og lånet indfries.
- Service ved køb: 4.500 kr. om året. FDM's biltests viser service- og reparationsaftaler til 4.000–5.148 kr. om året på elbiler som VW ID.7, Hyundai Inster og Kia EV3.
- Forsikring, ejerafgift, strøm og dæk er ikke med, fordi de koster det samme ved leasing og køb.
| Skoda Enyaq 60 Selection | BMW iX1 eDrive20 M Sport | Toyota bZ4X 2WD Active |
|---|
| Nypris | 304.995 kr. | 369.900 kr. | 299.990 kr. |
| Leasing | | | |
| Førstegangsydelse | 19.995 kr. | 19.995 kr. | 9.999 kr. |
| Samlet pris over 36 mdr. (FDM) | 163.115 kr. | 171.915 kr. | 153.963 kr. |
| Gennemsnit pr. måned | 4.531 kr. | 4.775 kr. | 4.277 kr. |
| Køb med billån | | | |
| Udbetaling (20 %) | 60.999 kr. | 73.980 kr. | 59.998 kr. |
| Ydelse på lånet pr. måned | 4.717 kr. | 5.721 kr. | 4.640 kr. |
| Renter i 36 mdr. | 32.252 kr. | 39.116 kr. | 31.723 kr. |
| Service i 3 år | 13.500 kr. | 13.500 kr. | 13.500 kr. |
| Samlet pris ved 30 % værditab | 137.250 kr. | 163.586 kr. | 135.220 kr. |
| Samlet pris ved 45 % værditab | 183.000 kr. | 219.071 kr. | 180.219 kr. |
| Leasing vinder ved værditab over | 38,5 % | 32,3 % | 36,2 % |
Leasingtilbuddene er FDM's beregninger af kampagner fra maj 2026 (Enyaq) og februar 2026 (iX1 og bZ4X). De kan være udløbet eller ændret.
Foto: Škoda Auto
Hvad tallene viser
BMW iX1 er det bedste leasingtilbud. Den samlede leasingpris svarer til 46,5 % af nyprisen over tre år. Bilen skal holde mere end 67,7 % af sin værdi, før køb er billigere. Det er meget for en elbil i et marked med faldende nypriser.
Skoda Enyaq er det svageste. Her koster leasing 53,5 % af nyprisen over tre år, og køb er billigst, så længe værditabet holder sig under 38,5 %.
Toyota bZ4X ligger midt imellem med en break-even ved 36,2 % værditab.
Følger bilerne FDM's tommelfingerregel om, at en ny bil taber omkring 15 % om året de første tre år, er leasing billigst i alle tre tilfælde, med 19.885–47.156 kr.
Det står du med efter tre år
Køber du, får du friværdien tilbage, når bilen er solgt og lånet indfriet. Ved 30 % værditab er det omkring 107.000 kr. for Enyaq, 130.000 kr. for iX1 og 105.000 kr. for bZ4X. Ved 45 % værditab er det 60.000–74.000 kr. Pengene er ikke en gevinst, men det, der er tilbage af din udbetaling og dine afdrag. I leasing får du intet tilbage, men har heller ikke betalt en udbetaling.
Renten flytter regnestykket
Billånets pris betyder næsten lige så meget som værditabet. Forbrugerrådet Tænk testede i juni 2026 billån til elbiler i en række banker og fandt, at et lån på 400.000 kr. over otte år koster 46.000 kr. i samlede omkostninger i den billigste bank og 185.000 kr. i den dyreste. Det svarer til en effektiv rente på cirka 3 til 10 % om året.
Sådan ændrer renten break-even for Enyaq-eksemplet:
| ÅOP på billånet | Renter i 36 mdr. | Leasing vinder ved værditab over |
|---|
| 3 % | 15.843 kr. | 43,9 % |
| 6 % | 32.252 kr. | 38,5 % |
| 10 % | 54.981 kr. | 31,0 % |
| Kontant betaling | 0 kr. | 49,1 % |
Betaler du kontant, skal bilen tabe næsten halvdelen af værdien på tre år, før leasing er billigst. Til gengæld står pengene i bilen i stedet for på en konto. Importørernes kampagnelån kan være billigere end bankens. Hyundai annoncerer fx 0,99 % i fast rente på Inster, men ÅOP er 4,67 %, fordi gebyrer og etablering tæller med. Sammenlign derfor altid ÅOP, og prøv dit eget lån i billånsberegneren.
Foto: Toyota Motor Europe
Hvad taber en elbil i værdi?
FDM's tommelfingerregel er, at en helt ny bil taber omkring 15 % om året de første tre år og cirka 10 % om året set over ti år. Værditabet udgør ifølge FDM's bilbudget for 2026 mellem en tredjedel og halvdelen af de samlede udgifter til en ny bil.
For elbiler er usikkerheden større end normalt. FDM peger på, at store prisfald på nye elbiler og mange lettere brugte elbiler fra udlandet presser brugtpriserne. Det er præcis den risiko, leasingselskabet påtager sig og tager betaling for.
Derfor er det svært at sige, om 30 % eller 45 % er det mest realistiske for en bil købt i 2026. Det, du kan gøre, er at regne baglæns: Hvis leasing vinder ved et værditab på 32 %, skal du være ret sikker på, at bilen holder sin pris, før du køber. Se også vores guide til køb af brugt elbil, som viser den anden side af samme marked.
FDM's tommelfingerregler for et godt leasingtilbud
FDM har to enkle mål, som du kan bruge på ethvert tilbud:
- Årlige omkostninger under 15 % af nyprisen. Tag den samlede leasingpris inklusive førstegangsydelse, del med antal år og med bilens nypris. Under 15 % er som udgangspunkt godt. For biler under 200.000 kr. kan 17–18 % være godt, fordi faste gebyrer fylder mere.
- Samlet pris i forhold til nyprisen. Over tre år er et tilbud attraktivt ved 40–50 % af nyprisen. Over fire år kan 55–60 % være godt.
Med de mål i hånden giver iX1-tilbuddet 15 % om året, bZ4X 17 % og Enyaq 18 %, præcis i den rækkefølge regnestykket ovenfor viser.
Et aktuelt eksempel fra oktober 2026: Volkswagen tilbyder ID. Buzz Kort Life til 2.995 kr. om måneden med 45.000 kr. i førstegangsydelse over 48 måneder. Samlet koster det 188.760 kr. inklusive service- og reparationsaftale, eller 13,5 % om året af nyprisen fra 349.995 kr. Det er et godt tilbud efter FDM's mål, men det gælder kun 10.000 km om året.
Førstegangsydelse: høj eller lav?
En høj førstegangsydelse giver en lavere samlet pris, men gevinsten er ofte lille. Enyaq-tilbuddet kostede 163.115 kr. med 19.995 kr. i førstegangsydelse og 157.955 kr. med 39.995 kr. Du sparer altså 5.160 kr. over tre år ved at lægge 20.000 kr. mere fra start.
Risikoen er, at førstegangsydelsen er tabt, hvis du stopper aftalen før tid, og på de fleste kontrakter også hvis bilen bliver stjålet eller totalskadet efter første år. Ifølge FDM beholder danske privatleasingkunder i gennemsnit bilen i 25 måneder. FDM anbefaler derfor som udgangspunkt den laveste førstegangsydelse, medmindre du er sikker på at køre hele perioden ud.
Foto: BMW
Det skal du tjekke i leasingkontrakten
- Hvad er med: Service er næsten altid med. Forsikring, ejerafgift, strøm eller benzin og dæk er sjældent med, ifølge FDM.
- Kilometer: 5.000 km ekstra om året koster typisk 100–400 kr. om måneden. Spørg også, hvad over- og underkørte kilometer afregnes til.
- Aflevering: FDM's erfaring er, at det ofte koster 3.000–5.000 kr. at aflevere en leasingbil. Tag billeder af bilen ved levering og aflevering.
- Opsigelse: En privatleasingaftale løber mindst 11 måneder og kan derefter opsiges til udgangen af den følgende måned. Førstegangsydelsen betales ikke tilbage.
- Kontrakttype: FDM anbefaler FDM's leasingkontrakt eller en kontrakt med tilsvarende forbrugerbeskyttelse. Med FDM-kontrakten tilbagebetales førstegangsydelsen forholdsmæssigt ved totalskade eller tyveri i første år.
- Rabat ved køb: Sammenlign med den pris, du reelt kan købe bilen til, ikke kun listeprisen. En rabat ved køb gør leasing relativt dyrere.
Før du skriver under, så regn de samlede ejerudgifter igennem i TCO-beregneren, tjek ejerafgiften, og find en pris på forsikringen. Vores guide til bilforsikring i 2026 handler om at få den rigtige dækning til prisen. Leder du efter de laveste månedsydelser, har vi samlet dem i billigste leasing 2026.
Kilder og metode
Leasingpriserne er FDM's beregninger af privatleasingtilbud med 15.000 km om året, hvor førstegangsydelse, stiftelse og tilbageleveringsgebyr er lagt sammen (FDM's oversigt, opdateret 30. september 2026). Vi har valgt tre tilbud på 36 måneder, hvor FDM's nypris svarer til prisen på vores modelsider.
Købsberegningen bruger listeprisen, 20 % udbetaling (FDM kalder det standardudbetalingen ved køb af ny bil) og et annuitetslån over fem år med 6 % i årlige omkostninger. 6 % ligger midt i det spænd på cirka 3–10 %, som vi har beregnet ud fra Forbrugerrådet Tænks test af billån fra juni 2026. Renterne er summen af de første 36 måneders renter. Værditabet er regnet på listeprisen ved 30 % og ved 45 %, hvor 45 % svarer til FDM's tommelfingerregel om 15 % om året. Service er sat til 4.500 kr. om året ud fra FDM's priser på service- og reparationsaftaler. Vi har ikke regnet med renter af udbetalingen eller med rabat på købsprisen.
Poster, der er ens i begge tilfælde (forsikring, ejerafgift, strøm og dæk), er udeladt. Har du et konkret tilbud, giver leasingberegneren og billånsberegneren et mere præcist svar for din situation.
Ofte stillede spørgsmål
Er privatleasing dyrere end at købe?
Ikke nødvendigvis over tre år. I vores eksempler er leasing billigst, hvis bilen taber mere end 32–39 % i værdi. Beholder du bilen i mange år, har køb ifølge FDM typisk været billigst.
Hvad er et godt leasingtilbud?
FDM's tommelfingerregel er, at de samlede årlige omkostninger inklusive førstegangsydelse skal være under 15 % af bilens nypris. Over tre år svarer det til 40–50 % af nyprisen.
Kan en høj førstegangsydelse betale sig?
Kun hvis du er sikker på at køre hele perioden ud. På Enyaq-tilbuddet sparede 20.000 kr. ekstra i førstegangsydelse kun 5.160 kr. over tre år, og pengene er tabt, hvis du stopper før tid.
Hvad er ikke med i leasingydelsen?
Normalt forsikring, ejerafgift, strøm eller benzin og dæk. Service er som regel med.
Kan jeg komme ud af en leasingaftale før tid?
Ja. En privatleasingaftale løber mindst 11 måneder og kan derefter opsiges med cirka en måneds varsel, men førstegangsydelsen er tabt.
Hvor meget taber en ny bil i værdi?
FDM's tommelfingerregel er omkring 15 % om året de første tre år. For elbiler er usikkerheden større, fordi faldende nypriser presser brugtpriserne.